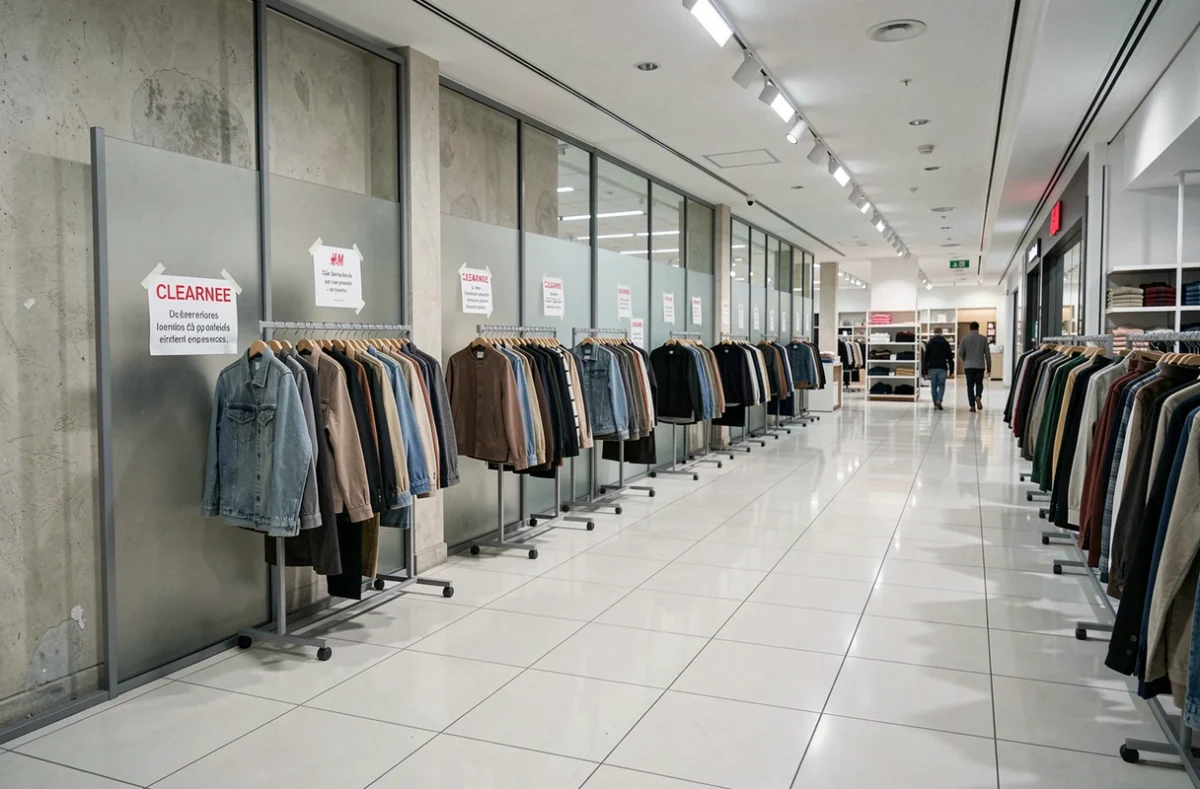
H&M ferme des magasins en Europe selon une logique de rationalisation active, pas de liquidation. Le groupe suédois combine fermetures ciblées et nouvelles ouvertures, avec pour objectif de conserver un réseau plus sélectif, mieux articulé au commerce en ligne. Ce mouvement illustre une contradiction structurelle de la fast fashion : un modèle bâti sur le volume qui doit aujourd’hui justifier chaque mètre carré de surface commerciale.
Fermetures H&M en Europe : une rationalisation du réseau, pas un retrait
Depuis plusieurs années, H&M opère ce que les spécialistes du commerce appellent une recomposition de parc. Les fermetures ne se traduisent pas par une présence réduite partout de façon uniforme : certains marchés voient des boutiques disparaître pendant que d’autres accueillent de nouveaux points de vente, souvent plus grands ou rénovés.
Cette logique distingue H&M d’une enseigne en difficulté qui ferme faute de clients. Le groupe réalloue ses investissements vers des emplacements jugés performants et vers le canal numérique, en réduisant les surfaces redondantes.
Inditex, maison mère de Zara, a suivi une trajectoire comparable : réduction du nombre de boutiques accompagnée d’une augmentation de la surface commerciale totale. Moins de magasins, mais plus grands et mieux équipés – c’est le choix stratégique qui se dessine chez les deux géants de la mode rapide.
Ce que la surproduction révèle sur le modèle fast fashion
La fermeture de points de vente ne résout pas le problème central de la fast fashion : la surproduction. H&M a été régulièrement mis en cause pour ses volumes d’invendus, des stocks qui s’accumulent parce que les collections se renouvellent plus vite que la demande réelle ne les absorbe.
Ce déséquilibre entre production et consommation génère une pression permanente sur les marges. Les soldes, les déstockages, les ventes en lots : chaque mécanisme de liquidation érode la valeur perçue des articles et entretient un cycle difficile à briser.
- La surproduction crée des stocks coûteux à stocker, transporter et finalement écouler à prix réduit, ce qui comprime les bénéfices.
- Les promotions répétées habituent les consommateurs à ne jamais acheter au prix plein, rendant les lancements à plein tarif de moins en moins efficaces.
- L’accumulation d’invendus pose une question de destination finale : revente en déstockage, recyclage, ou destruction – trois options dont aucune n’est sans coût économique ou environnemental.
La réglementation européenne commence à fermer certaines issues. Des textes récents en cours d’application interdisent aux enseignes de détruire des produits invendus non alimentaires, le recyclage étant lui-même encadré comme une forme de destruction sous réserve d’exceptions définies. Pour H&M, présent dans de nombreux marchés européens avec des transpositions nationales potentiellement divergentes, cette évolution ajoute de la complexité opérationnelle.
Le magasin H&M doit désormais justifier son rôle dans le réseau
La question posée par les fermetures n’est pas seulement « combien de boutiques ? » mais « à quoi sert chaque boutique ? ». Le magasin standardisé, répliqué à l’identique d’une ville à l’autre, perd sa raison d’être quand une commande en ligne livrée en 48 heures remplace efficacement l’achat impulsif en centre commercial.
H&M réaménage une partie de ses magasins conservés pour rendre le parcours d’achat plus clair et plus pratique. L’enjeu n’est donc plus seulement de décider quels magasins fermer, mais de transformer les points de vente restants en espaces qui font quelque chose que le numérique ne fait pas : permettre d’essayer, de toucher, de retourner facilement, ou de récupérer une commande passée en ligne.
Plusieurs fonctions émergent pour ces boutiques repensées :
- Point de retrait et de retour pour les commandes en ligne, ce qui rentabilise la surface sans exiger de stock complet sur place.
- Espace dédié à la seconde main ou au dépôt de vêtements usagés, en réponse aux attentes d’une clientèle sensible aux enjeux environnementaux.
- Lieu d’expérience de marque, où l’ambiance, le conseil et la mise en scène des collections justifient le déplacement physique.
Cette différenciation par le rôle est précisément ce que le modèle de la fast fashion classique ne prévoyait pas. Une boutique H&M des années 2000 était conçue pour vendre du volume, pas pour incarner une proposition de valeur spécifique.
Fast fashion et pression réglementaire : un secteur sous contrainte
Au-delà des choix stratégiques de H&M, les fermetures de magasins en Europe interviennent dans un contexte réglementaire qui se durcit pour l’ensemble du secteur textile. Les nouvelles obligations européennes sur les déchets textiles s’appliquent progressivement, avec des modalités nationales susceptibles de varier d’un pays à l’autre.
Cette fragmentation réglementaire pose un problème concret aux enseignes multinationales : une pratique acceptable dans un marché peut devenir non conforme dans un autre, sans qu’une harmonisation complète soit encore garantie à court terme.
Les fermetures de H&M ne sont pas un signal de fin de la fast fashion, mais elles révèlent ses contradictions les plus visibles : un modèle de croissance par le volume qui bute sur la saturation des marchés matures, la montée des achats en ligne et des contraintes réglementaires croissantes.
La question de fond reste ouverte : peut-on réduire le nombre de magasins, ralentir la production et maintenir la promesse de mode accessible à bas prix ? La réponse déterminera si H&M réussit sa transition ou s’il gère simplement un déclin organisé.